CST de ICMS, IPI, PIS e COFINS: conceitos e uso no cadastro
Objetivo: e explicar algumas formas de uso das CSTs de ICMS, IPI, PIS e COFINS.
Consulta/campos
1 Introdução
2 Desenvolvimento
2.1 CST’s de ICMS
O Código de Situação Tributária ou CST foi instituído
com a finalidade de identificar a origem da mercadoria e identificar o regime
de tributação a que está sujeita a mercadoria, na operação praticada. É
composto por três dígitos, onde o primeiro indicará a origem da mercadoria, com
base na Tabela A e os dois últimos dígitos a tributação pelo ICMS, com base na
Tabela B.
Tabela A – Origem da Mercadoria
0 Nacional
1 Estrangeira Importação Direta
2 Estrangeira Adquirida no Mercado Interno
A Tabela A é configurada
no primeiro dígito da coluna CST da TIV –Tabela de ICMS sobre a Venda.
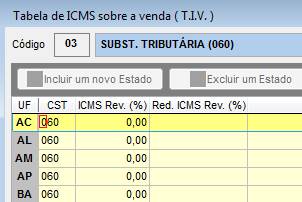
Figura 1 – Configuração da Tabela A na TIV
Tabela B –
Tributação
00
Tributada integralmente
10 Tributada
e com cobrança do ICMS por Substituição Tributária
20 Com
redução de base de calculo
30 Isenta ou
não tributada e com cobrança do ICMS por Substituição Tributária
40 Isenta
41 Não
Tributada
50 Suspensão
do calculo de ICMS
51 Diferido
60 ICMS
cobrado anteriormente por Substituição Tributária
70 Com
redução de base de calculo e com cobrança por Substituição Tributária
90 Outras
A Tabela B pode ser
configurada nos dois últimos dígitos da coluna CST na TIV – Tabela de ICMS
sobre a venda ou na CFOP. Se estiver cadastrado na CFOP, o sistema vai ignorar
a configuração da TIV quando essa CFOP for utilizada.
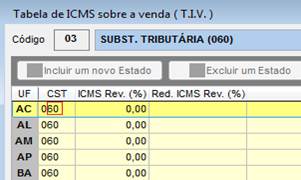
Figura 2 – Configuração da Tabela B na TIV
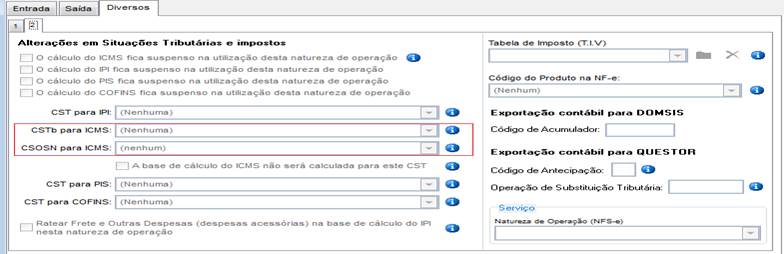
Figura 3 – Configuração da Tabela B na CFOP
As CSTs de ICMS são utilizadas para empresas que são
optantes pelo regime de Lucro Presumido ou Lucro Real. Para as empresas
optantes pelo Simples Nacional, deve-se utilizar as CSOSNs.
2.1.1– CSOSN
A NF-e 2.0 exige que a empresa optante pelo Simples
Nacional informe em suas notas o seu CRT (Código de Regime Tributário) e o seu
CSOSN (Código de Situação da Operação no Simples Nacional).
Tabela CRT
1 Simples Nacional
2 Simples Nacional – Excesso de sublimite da
receita bruta
3 Regime Normal
Esta configuração é feita no cadastro de empresa.
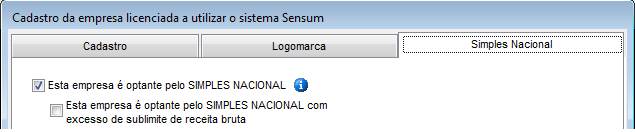
Figura 4 – Cadastro de Empresa
Se a opção “Esta empresa é optante pelo Simples
Nacional” estiver marcada, a CRT vai como 1.
Se a opção “Esta empresa é optante pelo Simples
Nacional com excesso de sublimite de receita bruta” estiver marcada, a CRT vai
como 2.
Se nenhuma das opções estiver marcada, a CRT vai como
3.
Tabela CSOSN
101 – Tributada pelo Simples Nacional com
permissão de crédito.
102 – Tributada pelo
Simples Nacional sem permissão de crédito.
103 – Isenção do ICMS no
Simples Nacional para faixa de receita bruta.
201 – Tributada pelo
Simples Nacional com permissão de crédito e com cobrança do ICMS por
substituição.
202 – Tributada pelo Simples
Nacional sem permissão de crédito e com cobrança do ICMS por substituição.
203 – Isenção do ICMS no
Simples Nacional para faixa de receita bruta e com cobrança do ICMS por
substituição.
300 – Imune.
400 – Não tributada pelo
Simples Nacional.
500 – ICMS cobrado
anteriormente por substituição tributária (substituído) ou por antecipação.
900 – Outros.
A configuração do CSOSN é feita na TIV – Tabela de ICMS
sobre a venda. Quando a empresa é optante pelo Simples Nacional, as colunas CST
serão substituídas por colunas CSOSN, possibilitando essa configuração.
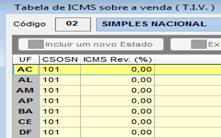
Figura 5 – Configuração da CSOSN na TIV
2.2 CST’s de IPI
Assim como para o ICMS, a CST
deve ser informada para a tributação de IPI.
Tabela CST’s de IPI
00 Entrada
com recuperação de crédito
01 Entrada tributada
com alíquota zero
02 Entrada isenta
03 Entrada não
tributada
04 Entrada imune
05 Entrada com
suspensão
49 Outras entradas
50 Saída tributada
51 Saída tributada
com alíquota zero
52 Saída isenta
53 Saída não
tributada
54 Saída imune
55 Saída com
suspensão
99 Outras saídas
As CST’s de IPI podem ser
configuradas no cadastro do produto, aba impostos, IPI, ou no cadastro das
CFOP’s.
As CST’s de IPI mais
utilizadas são 00 para entradas quando a nota do fornecedor destaca IPI ou 03
para quando não destaca e 50 para quando, na nota de saída, o IPI seja
tributado e 53 para quando não há o destaque do IPI.
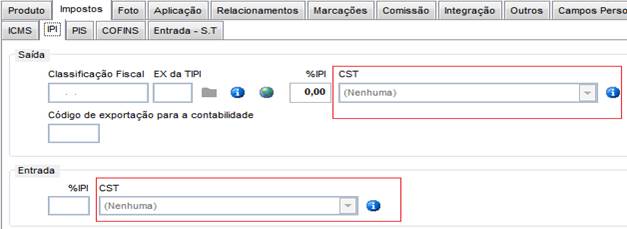
Figura 6 – Configuração da CST de IPI no cadastro de produto
2.3 CST’s de PIS e COFINS
Assim como o ICMS e o IPI, existe uma tabela de CST’s
para a tributação de PIS e COFINS.
Tabela CST’s de PIS e COFINS
01 Operação tributável
02 Operação tributável com alíquota
diferenciada
03 Operação tributável com alíquota por
unidade de produto
04 Operação tributável monofásica com alíquota
zero
06 Operação tributável com alíquota zero
07 Operação isenta da contribuição
08 Operação sem incidência da contribuição
09 Operação com suspensão da contribuição
99 Outras operações
As configurações das CST’s de PIS e COFINS podem ser
feitas nas propriedades do comércio, Impostos sobre produtos, caso seja a mesma
CST e Alíquota para todos os itens. Caso haja variação da configuração por
produto, no cadastro de produtos, Impostos, é possível configurar uma CST e uma
alíquota para cada produto.
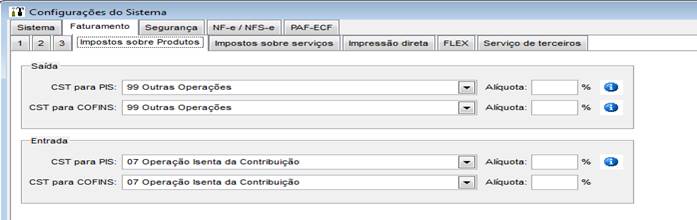
Figura 7 – Configuração de PIS e COFINS nas propriedades do
comércio
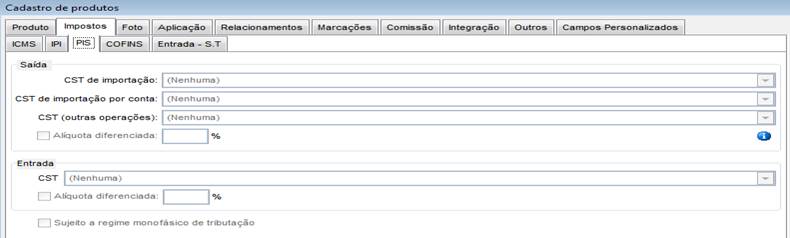
Figura 8 – Configuração de PIS e COFINS no cadastro de
produto
Em caso de dúvidas na configuração, o ideal é conversar
com a contabilidade para verificar as configurações corretas em cada situação.
Aviso LegalA Sensum Sistemas não assume qualquer tipo de responsabilidade sobre o uso ou a interpretação do conteúdo disponibilizado neste site. Utilize a informação aqui disponibilizada por sua conta e risco. Sempre
consulte o seu Contador antes de modificar o cálculo de qualquer
imposto ou alterar uma classificação tributária e valide com ele o resultado obtido
antes de completar a operação.
Nunca envie uma mercadoria ao destinatário sem ter a plena certeza de que o cálculo e as
informações tributárias estão corretas. Em caso de dúvida não realize a
operação! É obrigatória a conferência por parte do usuário do Sistema de qualquer documento fiscal ou informação fiscal gerada pelo Sistema. Esta
página poderá sofrer modificações sem aviso prévio. Em caso de dúvida consulte nossa equipe técnica através do Portal do Cliente. Sensum Sistemas 2019 - Todos os direitos reservados. A cópia ou reprodução total ou parcial do conteúdo deste site é proibida. |